Mengapa Bank Butuh Kepastian Arah untuk Pacu Pembiayaan?
 23 September 2026
PERBANAS - Di tengah upaya memacu pertumbuhan ekonomi, satu pertanyaan klasik sering kali mengemuka ke permukaan: "Likuiditas perbankan melimpah dan modalnya tebal, tapi mengapa kucuran kredit terkadang berjalan lambat?"
Banyak orang menduga perlambatan kredit semata-mata karena bank terlalu kaku atau "pelit" meminjamkan dana. Namun, di dunia bisnis perbankan berlaku satu hukum alam: penyaluran kredit tidak bisa bertepuk sebelah tangan.
Bank ibarat pipa air yang siap mengalirkan likuiditas dalam jumlah besar. Namun, air tersebut hanya bisa mengalir deras jika ada penampung yang siap menyerapnya yakni permintaan riil (demand) dari dunia usaha. Dan tarikan permintaan ini sangat ditentukan oleh satu faktor fundamental: kejelasan arah kebijakan ekonomi.
Ekosistem dari Regulasi
Kredit perbankan bukanlah komoditas yang bisa dipaksakan kepada pasar jika tidak ada proyek yang layak dibiayai (bankable).
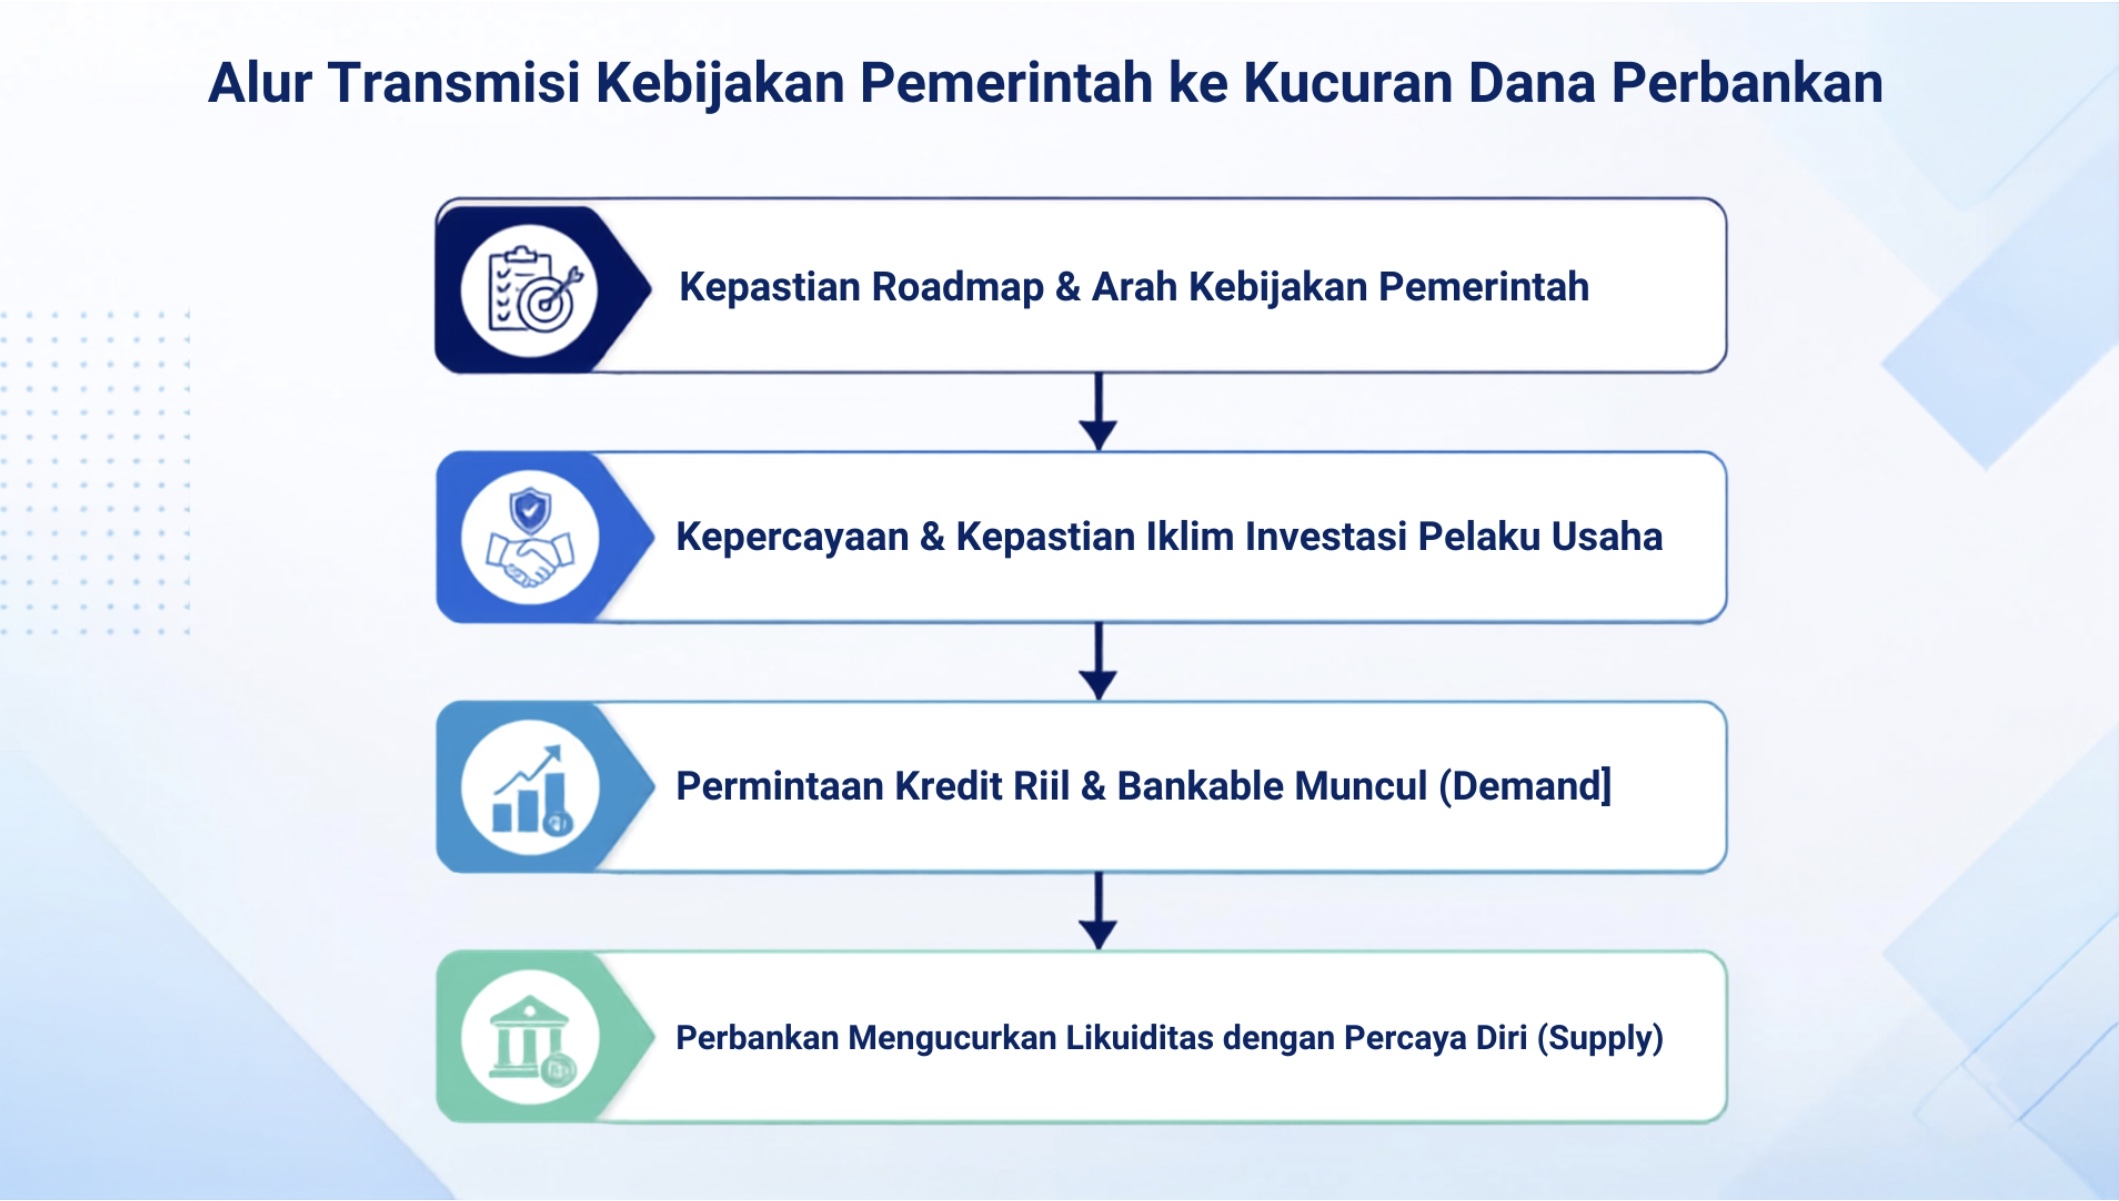
Ketika pemerintah memberikan sinyal yang terang benderang mengenai sektor prioritas, misalnya hilirisasi industri, transisi energi hijau, pembangunan perumahan rakyat, atau penguatan rantai pasok pangan, pengusaha memiliki rasa percaya diri untuk menyusun rencana jangka panjang.
Rencana bisnis itulah yang bertransformasi menjadi proposal kredit yang sehat. Tanpa peta jalan yang pasti, pelaku usaha cenderung mengambil sikap wait and see, menahan ekspansi, dan otomatis memangkas permintaan pinjaman baru ke bank.
Menghubungkan Sektor Riil dan Keuangan
Ketua Bidang Riset dan Kajian Ekonomi Perhimpunan Bank Nasional (PERBANAS), Aviliani, menjelaskan bahwa kredit pada hakikatnya adalah fungsi turunan dari aktivitas sektor riil.
"Bank itu sifatnya follow the money dan follow the policy. Penyaluran kredit tidak akan bisa didorong hanya dari sisi pasokan (supply side) tanpa adanya tarikan permintaan (demand pull) yang sehat di lapangan. Kejelasan regulasi dari regulator dan kementerian teknis adalah katalisator utama yang melahirkan ekosistem bisnis berisiko rendah. Begitu arah kebijakan sektoralnya pasti dan pasarnya tercipta, perbankan tidak perlu diminta pun pasti akan berebut menyalurkan pembiayaan," kata Aviliani.
Hal senada ditegaskan oleh ekonom PERBANAS, Winang Budoyo. Ia menyoroti bahwa kapasitas perbankan nasional sebenarnya sangat siap melaju pesat, asalkan risiko regulasi dapat diminimalkan
"Dari sisi kesiapan modal dan likuiditas, perbankan Indonesia berada dalam kondisi paling prima. Namun, bank memegang amanah dana deposan, sehingga setiap kredit harus disalurkan ke sektor yang proyeksi bisnisnya terukur. Jika arah kebijakan sering berubah atau kepastian hukum belum mapan, profil risiko membengkak. Sebaliknya, demand yang jelas dan didukung regulasi yang ajek akan membuat kalkulasi bisnis menjadi masuk akal, dan keran kredit akan langsung terbuka lebar," ujar Winang.
Sinergi Menuju Pertumbuhan Berkualitas
Menggenjot pertumbuhan kredit nasional bukan sekadar tugas Otoritas Jasa Keuangan (OJK) atau Bank Indonesia dalam menjaga suku bunga dan likuiditas. Ini adalah orkestrasi bersama dengan kementerian sektoral dan pemerintah daerah.
Insentif perpajakan yang tepat, kemudahan perizinan terintegrasi, serta kepastian tata ruang adalah bahan bakar utama yang menciptakan proyek-proyek baru di sektor riil.
Jadi, kredit perbankan bukanlah hulu, melainkan hilir dari sebuah ekosistem ekonomi. Ketika pemerintah menyajikan arah kebijakan yang konsisten dan terukur, kepastian berbisnis akan mekar, menciptakan permintaan modal yang solid.
Di titik itulah sinergi tercipta: demand yang jelas menjemput supply yang melimpah, membuat kredit mengalir lancar demi kemakmuran ekonomi bangsa. (*)
Sumber: Tim Komunikasi PERBANAS