SLIK OJK: Bukan "Mesin Penghukum", Melainkan Cermin yang Melindungi Keuangan Anda
 02 November 2026
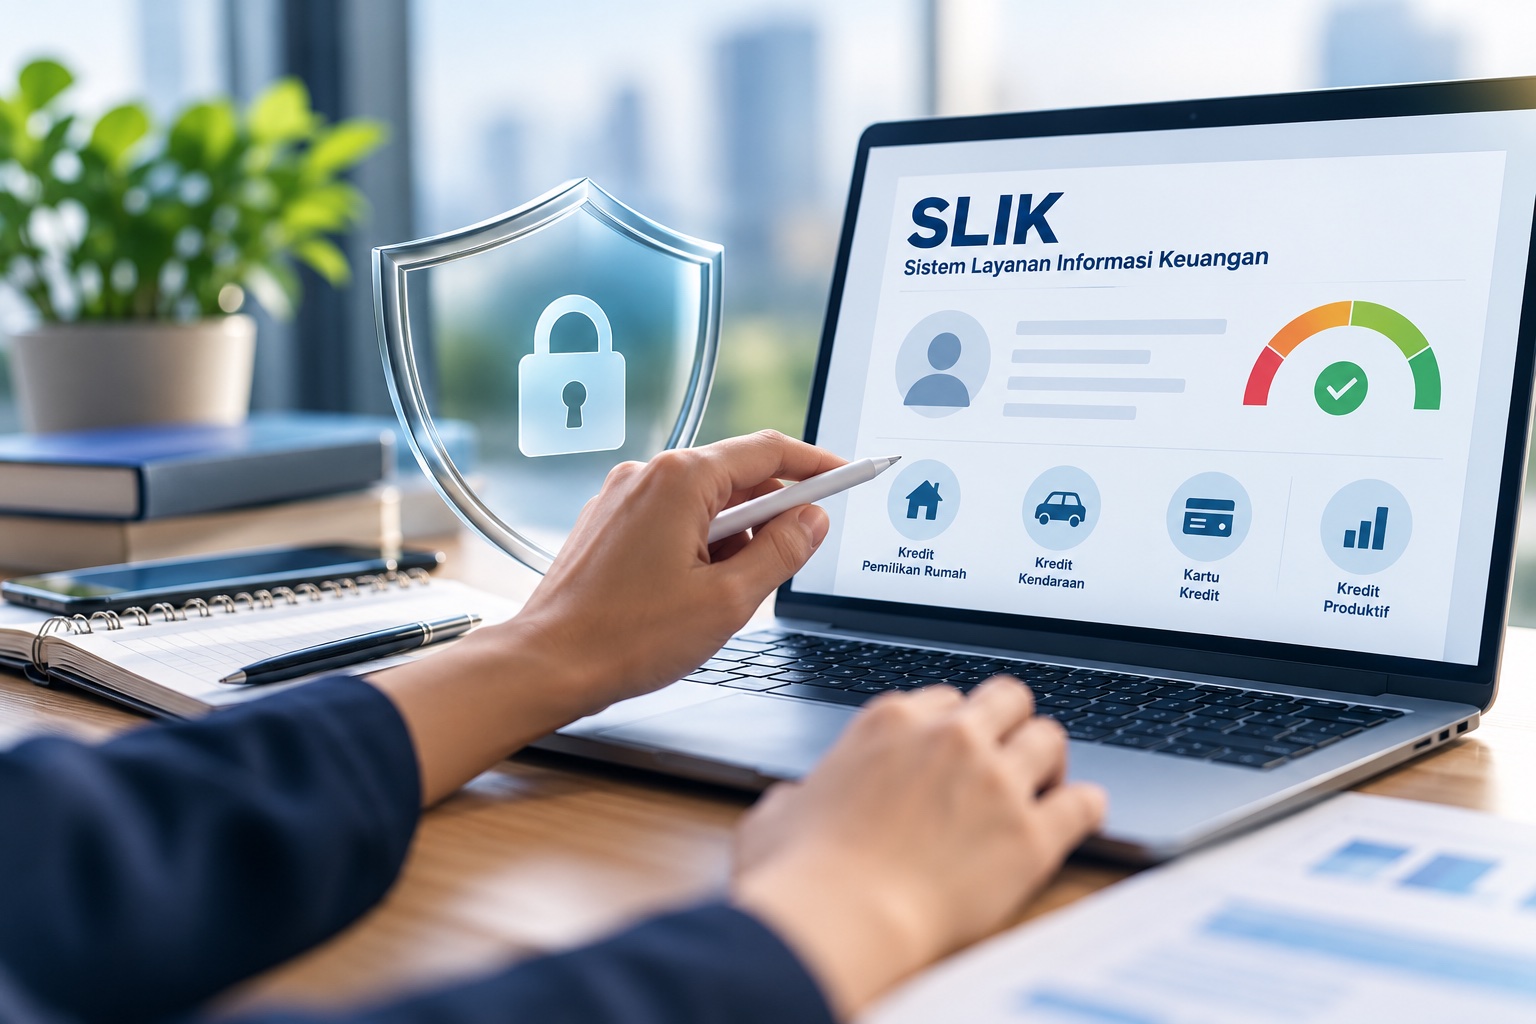
PERBANAS - Bagi siapa pun yang pernah mengajukan Kredit Pemilikan Rumah (KPR), pinjaman modal usaha, atau kredit kendaraan, istilah "BI Checking", yang kini bertransformasi menjadi SLIK (Sistem Layanan Informasi Keuangan) di bawah Otoritas Jasa Keuangan (OJK), sering kali dipandang sebagai momok menakutkan.
Banyak mitos beredar di tengah masyarakat bahwa SLIK adalah semacam "daftar hitam" (blacklist) yang sengaja diciptakan untuk mencabut hak finansial seseorang. Padahal, persepsi ini keliru besar. SLIK tidak hadir untuk menghukum atau mempermalukan debitur, melainkan instrumen perlindungan timbal balik yakni melindungi bank dari risiko gagal bayar, sekaligus melindungi nasabah agar tidak terjerat beban utang di luar batas kemampuan.
Bagaimana SLIK Bekerja?
Secara sederhana, SLIK adalah "buku rapor keuangan" terintegrasi yang mencatat rekam jejak kedisiplinan Anda dalam melunasi kewajiban finansial. Setiap kali Anda menggunakan fasilitas pinjaman bank, multifinance (leasing), kartu kredit, hingga layanan fintech dan paylater yang berizin resmi, catatan pembayarannya akan dilaporkan ke pusat data SLIK.
Kolektibilitas (tingkat kelancaran) pembayaran ini dirangkum dalam lima tingkatan:
-
Kolektibilitas 1 (Lancar): Pembayaran pokok dan bunga selalu tepat waktu.
-
Kolektibilitas 2 (Dalam Perhatian Khusus): Terdapat keterlambatan pembayaran 1 hingga 90 hari.
-
Kolektibilitas 3 (Kurang Lancar): Keterlambatan menunggak antara 91 hingga 120 hari.
-
Kolektibilitas 4 (Diragukan): Keterlambatan pembayaran menunggak antara 121 hingga 180 hari.
-
Kolektibilitas 5 (Macet): Keterlambatan pembayaran menunggak lebih dari 180 hari.
Penting untuk dipahami bahwa OJK tidak pernah membuat keputusan menyetujui atau menolak pinjaman. SLIK murni menyediakan data historis yang objektif. Keputusan akhir tetap berada di tangan masing-masing lembaga perbankan berdasarkan analisis profil risiko mereka.
Perlindungan Dua Arah
Ketua Bidang Riset dan Kajian Ekonomi Perbanas, Aviliani, menegaskan bahwa keberadaan SLIK merupakan pilar kehati-hatian (prudential banking) yang tidak bisa ditawar dalam sistem keuangan modern.
"Bank mengelola dana titipan masyarakat luas. Ketika bank menyalurkan kredit, mereka wajib memastikan dana tersebut disalurkan kepada pihak yang memiliki rekam jejak pembayaran yang bertanggung jawab. Tanpa sistem seperti SLIK, bank ibarat berjalan di ruang gelap tanpa panduan. SLIK bukan alat diskriminasi, melainkan jangkar pengaman agar dana nasabah deposan tetap terjaga dengan aman," ujar Aviliani.
Di sisi lain, SLIK juga melindungi peminjam dari bahaya overleveraging atau meminjam melebihi kapasitas pendapatan. Dengan data yang transparan, lembaga pembiayaan dapat mencegah nasabah mengambil utang baru untuk menutup utang lama (gali lubang tutup lubang) yang berujung pada kebangkrutan pribadi.
Cara Memperbaiki Skor Kredit
Banyak orang panik ketika mendapati catatan SLIK miliknya berstatus "merah" akibat tunggakan masa lalu yang sempat terabaikan. Menanggapi hal ini, Ekonom Perbanas, Winang Budoyo, mengingatkan bahwa riwayat SLIK bukanlah vonis mati finansial yang permanen.
"Riwayat kredit yang buruk bisa dipulihkan. Kuncinya adalah itikad baik dan keterbukaan komunikasi dengan pihak kreditur. Begitu kewajiban diselesaikan, status Anda akan diperbarui. Yang sering membuat nasabah frustrasi adalah sikap pasif dan membiarkan tunggakan berlarut-larut tanpa upaya penyelesaian," kata Winang.
Jika catatan SLIK Anda sempat terganggu, berikut langkah taktis untuk membersihkannya:
-
Cek Dokumen iDeb Anda: Akses portal resmi iDebKu OJK (idebku.ojk.go.id) untuk melihat rincian lembaga keuangan mana yang mencatat status tunggakan Anda.
-
Lunasi atau Restrukturisasi Kewajiban: Hubungi lembaga keuangan terkait untuk melunasi sisa tagihan. Jika kondisi finansial belum memungkinkan, ajukan permohonan keringanan cicilan (restrukturisasi).
-
Minta Surat Keterangan Lunas (SKL): Setelah pelunasan tuntas, mintalah bukti pelunasan resmi atau SKL dari pihak pemberi pinjaman.
-
Pantau Pembaruan Data: Lembaga keuangan akan memperbarui laporan data debitur ke OJK dalam siklus bulanan. Simpan SKL Anda sebagai dokumen pelengkap jika hendak mengajukan pembiayaan baru dalam waktu dekat.
Jadi, sekali lagi, SLIK bukanlah momok, melainkan sistem yang dirancang untuk membangun ekosistem kredit yang adil dan transparan. Dengan menjaga kedisiplinan pembayaran dan merawat "rapor keuangan" tetap bersih, kita tidak hanya mempermudah diri sendiri dalam meraih peluang finansial di masa depan, tetapi juga ikut menjaga kesehatan denyut perekonomian bangsa.
Sumber: Tim Komunikasi PERBANAS