NPL: "Alarm Asap" Pendeteksi Krisis yang Menjaga Sistem Perbankan Tetap Aman
 16 November 2026
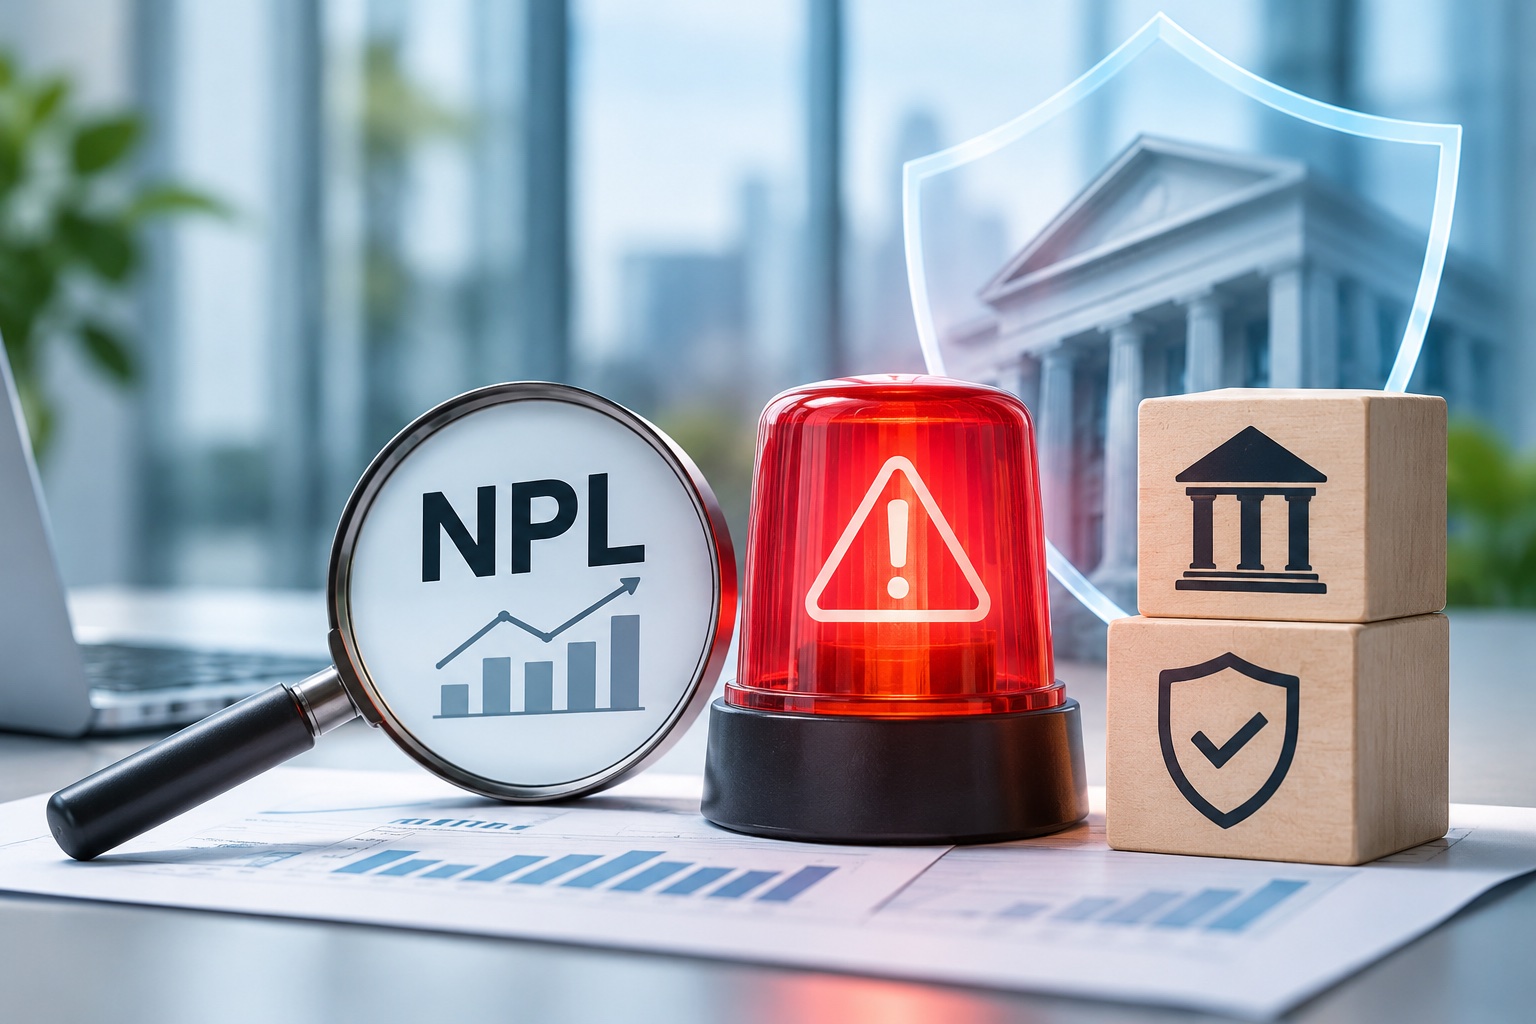
PERBANAS – Bayangkan Anda memiliki sebuah alarm pendeteksi asap di langit-langit rumah. Saat alarm itu berbunyi mendengung, apakah itu berarti rumah Anda sudah pasti habis terbakar? Tentu tidak. Alarm itu justru berbunyi untuk memperingatkan Anda agar segera mematikan kompor yang lupa dimatikan sebelum apinya membesar.
Dalam dunia perbankan dan ekonomi makro, alarm pendeteksi asap tersebut bernama Non-Performing Loan (NPL) atau rasio kredit bermasalah. Seringkali, ketika masyarakat atau media melihat angka NPL sebuah bank sedikit naik, kepanikan langsung muncul. Padahal, NPL yang bergerak naik secara terukur bukanlah tanda kiamat finansial, melainkan sinyal dini (early warning system) yang sedang bekerja dengan baik.
NPL sebagai Deteksi Dini
Secara sederhana, NPL adalah persentase pinjaman yang cicilannya menunggak atau macet dibandingkan dengan total kredit yang disalurkan bank. Regulator seperti Otoritas Jasa Keuangan (OJK) menetapkan batas aman NPL di angka 5%.
Ketika angka NPL mulai merayap naik—misalnya dari 2% menjadi 2,5%—bank tidak diam saja. Sistem peringatan dini di dalam bank akan otomatis menyala. Manajemen akan segera melakukan pengereman penyaluran kredit ke sektor-sektor yang berisiko, memperketat syarat pinjaman, dan membantu nasabah lama merestrukturisasi utangnya agar tidak benar-benar gagal bayar.
Dengan kata lain, NPL membantu perbankan membaca risiko dan memitigasinya jauh sebelum krisis benar-benar terjadi.
Berdasarkan data OJK per September 2026, rasio NPL gross perbankan nasional berada di level 2,07 % (Agustus 2026: 2,11 %) dan NPL net sebesar 0,82 % (Agustus 2026: 0,84 %).
Adapun Loan at Risk (LaR) tercatat sebesar 8,50 % (Agustus 2026: 8,56 %). Dari sisi kinerja profitabilitas, ROA bank stabil di level 2,43 % (Agustus 2026: 2,43 %).
Belajar dari Masa Lalu, Mengamankan Masa Depan
Ketua Bidang Riset dan Kajian Ekonomi PERBANAS, Aviliani, menjelaskan bahwa perbankan Indonesia telah berevolusi menjadi sangat canggih dalam mendeteksi potensi krisis berkat pengalaman historis di masa lalu.
"Perbankan kita telah memetik pelajaran berharga dari krisis-krisis sebelumnya. Saat ini, perbankan nasional memiliki sistem deteksi dini (early warning system) yang sangat presisi dan berlapis. Ketika indikator NPL menunjukkan riak-riak kecil, bank langsung merespons dengan membentuk pencadangan dana (provisi) yang kuat dan menyesuaikan portofolio kredit. Kemampuan membaca risiko inilah yang membuat sistem keuangan kita sangat resilien," ujar Aviliani.
Menambahkan hal tersebut, Ekonom PERBANAS Winang Budoyo menyoroti bahwa fluktuasi NPL yang terkontrol adalah bukti berjalannya fungsi intermediasi yang sehat. "NPL yang sedikit berfluktuasi di masa sulit bukanlah tanda bank akan runtuh, melainkan bukti nyata bahwa bank benar-benar menyalurkan kredit ke sektor riil, bukan sekadar memarkir uangnya di instrumen bebas risiko. Yang terpenting adalah bank memiliki kemampuan mendeteksi arah angin dan mengendalikan NPL tersebut tetap di bawah threshold. Dan angka NPL kita saat ini membuktikan bahwa manajemen risiko perbankan nasional bekerja sangat prima," kata Winang.
Jadi, melihat angka NPL tidak ubahnya seperti mengecek indikator tekanan darah saat kita sedang medical check-up. Jika angkanya sedikit naik, itu adalah peringatan agar kita mengatur pola makan, bukan vonis penyakit mematikan.
Berkat sistem deteksi dini yang kuat dan manajemen risiko yang disiplin, NPL perbankan Indonesia berhasil dijaga di level yang sangat aman. Jadi, setiap kali Anda mendengar tentang fluktuasi NPL dalam batas wajar, yakinlah bahwa "alarm asap" perbankan kita sedang bekerja sempurna untuk menjaga uang tabungan Anda tetap aman. (*)
Sumber: Tim Komunikasi PERBANAS